

Thông Chi Tiết
Financial Data Asset là gì? Khi dữ liệu tài chính trở thành tài sản trong kỷ nguyên AI
Trong bài mở đầu của chuỗi AI & Đầu Tư, TOKN đặt vấn đề về AI-mediated Investment Research – Nghiên cứu đầu tư qua trung gian AI: nhà đầu tư đang dần chuyển từ việc tự tìm báo cáo tài chính, tự đọc hàng trăm trang tài liệu, nhập số liệu vào Excel và tự so sánh doanh nghiệp sang việc đặt câu hỏi để AI hỗ trợ truy xuất, tổng hợp và phân tích thông tin. Nhưng ngay khi AI trở thành lớp trung gian giữa nhà đầu tư và doanh nghiệp, một câu hỏi quan trọng xuất hiện: AI lấy dữ liệu nào để phân tích?
Một hệ thống AI có thể viết rất nhanh một bản nhận định dài hàng nghìn từ, nhưng nếu dữ liệu phía sau sai doanh nghiệp, sai kỳ, sai đơn vị, nhầm báo cáo riêng với báo cáo hợp nhất hoặc đã lỗi thời, toàn bộ phân tích phía sau có thể trở nên vô nghĩa. Điều này cho thấy trong kỷ nguyên AI, giá trị không chỉ nằm ở Analysis – Phân tích, mà ngày càng nằm sâu hơn ở Data – Dữ liệu và cách dữ liệu được tổ chức.
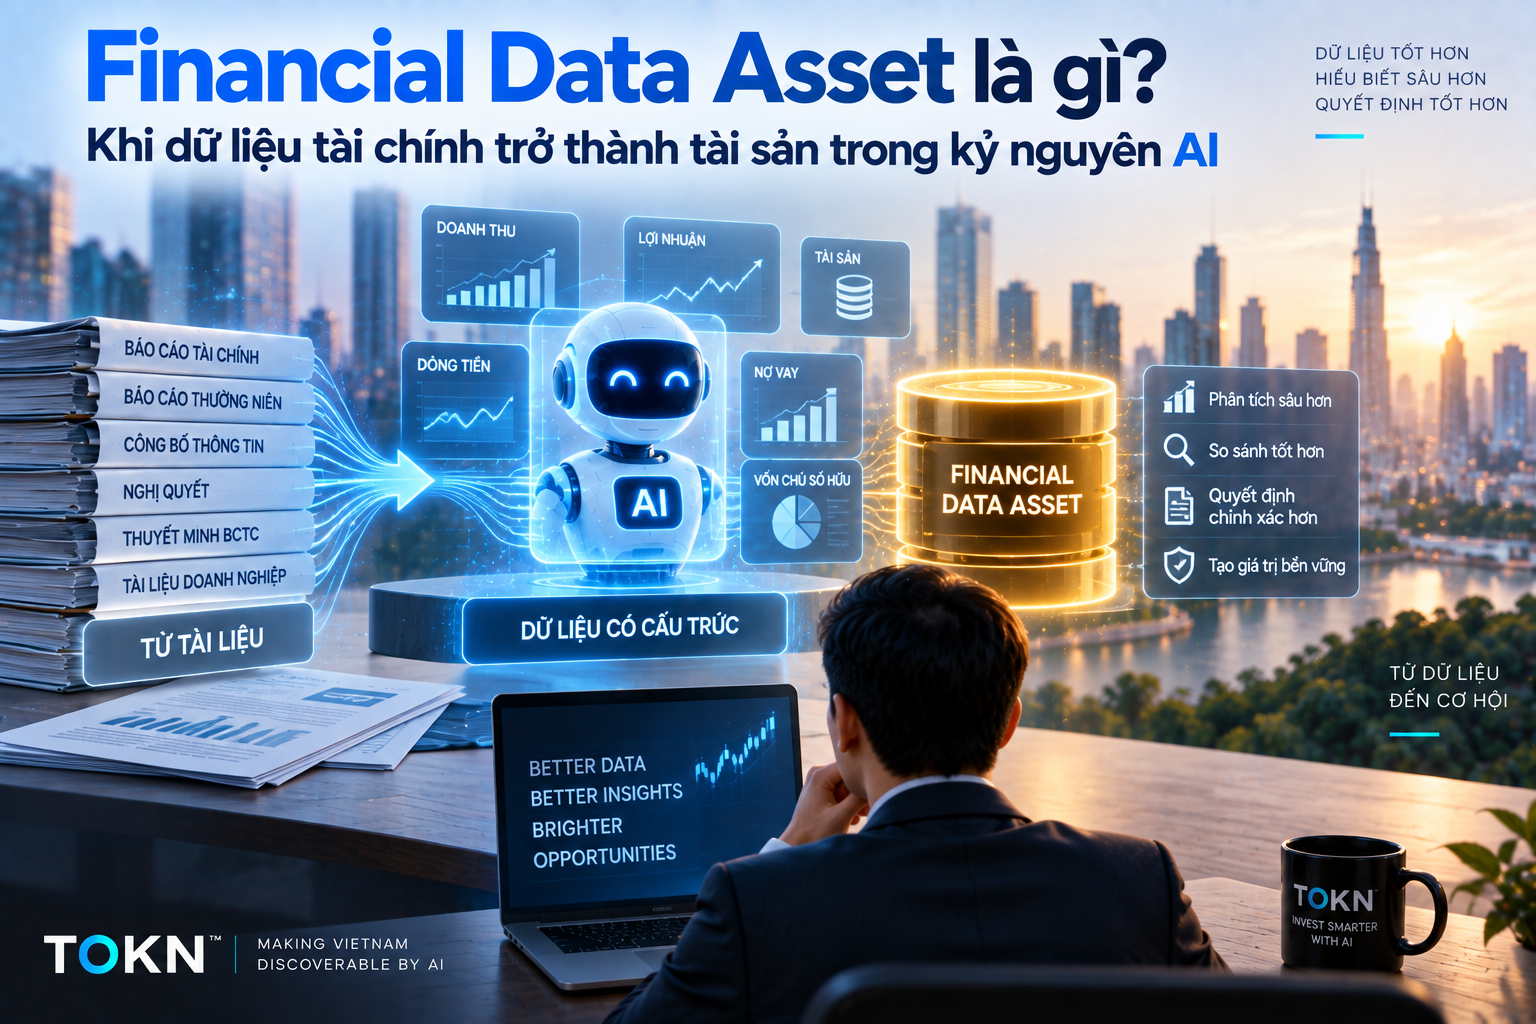
TOKN gọi hướng nghiên cứu này là Financial Data Asset – Tài sản dữ liệu tài chính. Đây là bài thứ hai trong chuỗi nghiên cứu AI & Đầu Tư, tiếp tục đi sâu từ câu hỏi “AI thay đổi cách nghiên cứu đầu tư như thế nào?” sang một câu hỏi nền tảng hơn: khi AI ngày càng đọc và phân tích doanh nghiệp thay con người, dữ liệu tài chính phải được tổ chức như thế nào để thực sự trở thành một tài sản có thể được máy hiểu, truy xuất, so sánh và sử dụng?
1. Financial Data – Dữ liệu tài chính không chỉ là những con số
Khi nói đến dữ liệu tài chính, chúng ta thường nghĩ ngay đến doanh thu, lợi nhuận, tài sản, nợ vay, vốn chủ sở hữu, dòng tiền hoặc các chỉ số như EPS, ROE, ROA, P/E và P/B. Nhưng đối với một hệ thống AI, một con số đứng riêng lẻ gần như không có nhiều ý nghĩa.
Ví dụ: 5.200 tỷ đồng. Con số này nói lên điều gì? Đó là doanh thu hay tổng tài sản? Của doanh nghiệp nào? Năm nào? Quý hay năm? Báo cáo riêng hay hợp nhất? Đã kiểm toán hay chưa? Đơn vị là đồng, triệu đồng hay tỷ đồng? Con số được lấy từ báo cáo nào? Có được điều chỉnh sau đó không?
Để dữ liệu có ý nghĩa, con số phải có Context – Bối cảnh.
Ví dụ: Doanh nghiệp A → Doanh thu thuần → FY2025 → Báo cáo hợp nhất → 5.200 tỷ đồng → BCTC kiểm toán 2025. Lúc này, con số bắt đầu trở thành một Data Object – Đối tượng dữ liệu có thể được hiểu. Nếu bổ sung thêm: Source – Nguồn, Publication Date – Ngày công bố, Reporting Standard – Chuẩn báo cáo, Evidence Location – Vị trí bằng chứng, Last Verified – Ngày kiểm tra gần nhất, dữ liệu trở nên hữu ích hơn nữa cho AI.
Vì vậy, Financial Data Asset không nên được hiểu đơn giản là “có thật nhiều số liệu tài chính”.
Một cách tiếp cận phù hợp hơn là: Financial Data Asset là dữ liệu tài chính được định danh, cấu trúc, gắn bối cảnh, duy trì lịch sử và liên kết với nguồn để có thể được tái sử dụng cho phân tích, so sánh, kiểm chứng và hỗ trợ quyết định.
2. Từ Financial Document đến Financial Data Asset
Trong nhiều năm, phần lớn thông tin tài chính của doanh nghiệp được công bố dưới dạng Document – Tài liệu: báo cáo tài chính PDF, báo cáo thường niên, nghị quyết, báo cáo quản trị, tài liệu Đại hội đồng cổ đông hoặc các thông báo khác. Đối với con người, đây là một cách công bố tương đối quen thuộc. Nhà đầu tư tải PDF xuống, mở tài liệu và đọc.
Nhưng đối với AI, một tài liệu PDF chỉ là điểm bắt đầu. Hãy lấy một Báo cáo tài chính 100 trang. Trong đó có thể chứa hàng nghìn dữ kiện: Doanh thu, giá vốn, lợi nhuận gộp, chi phí tài chính, chi phí lãi vay, lợi nhuận sau thuế, tiền mặt, hàng tồn kho, khoản phải thu, tài sản cố định, đầu tư tài chính, nợ vay ngắn hạn, nợ vay dài hạn, vốn chủ sở hữu, dòng tiền hoạt động, dòng tiền đầu tư, dòng tiền tài chính... Nếu tất cả vẫn nằm trong PDF, AI phải đọc lại tài liệu mỗi khi có câu hỏi.
Nhưng nếu dữ liệu được trích xuất và tổ chức: Document → Data Extraction → Entity → Metric → Period → Value → Relationship → Source thì tài liệu bắt đầu chuyển thành một lớp dữ liệu có thể được máy sử dụng hiệu quả hơn. Việt hóa: Tài liệu → Trích xuất dữ liệu → Xác định thực thể → Xác định chỉ tiêu → Xác định kỳ → Giá trị → Quan hệ → Nguồn.
Đây chính là bước chuyển từ Financial Document – Tài liệu tài chính sang Financial Data Asset – Tài sản dữ liệu tài chính.
3. Một con số trở thành Financial Data Asset như thế nào?
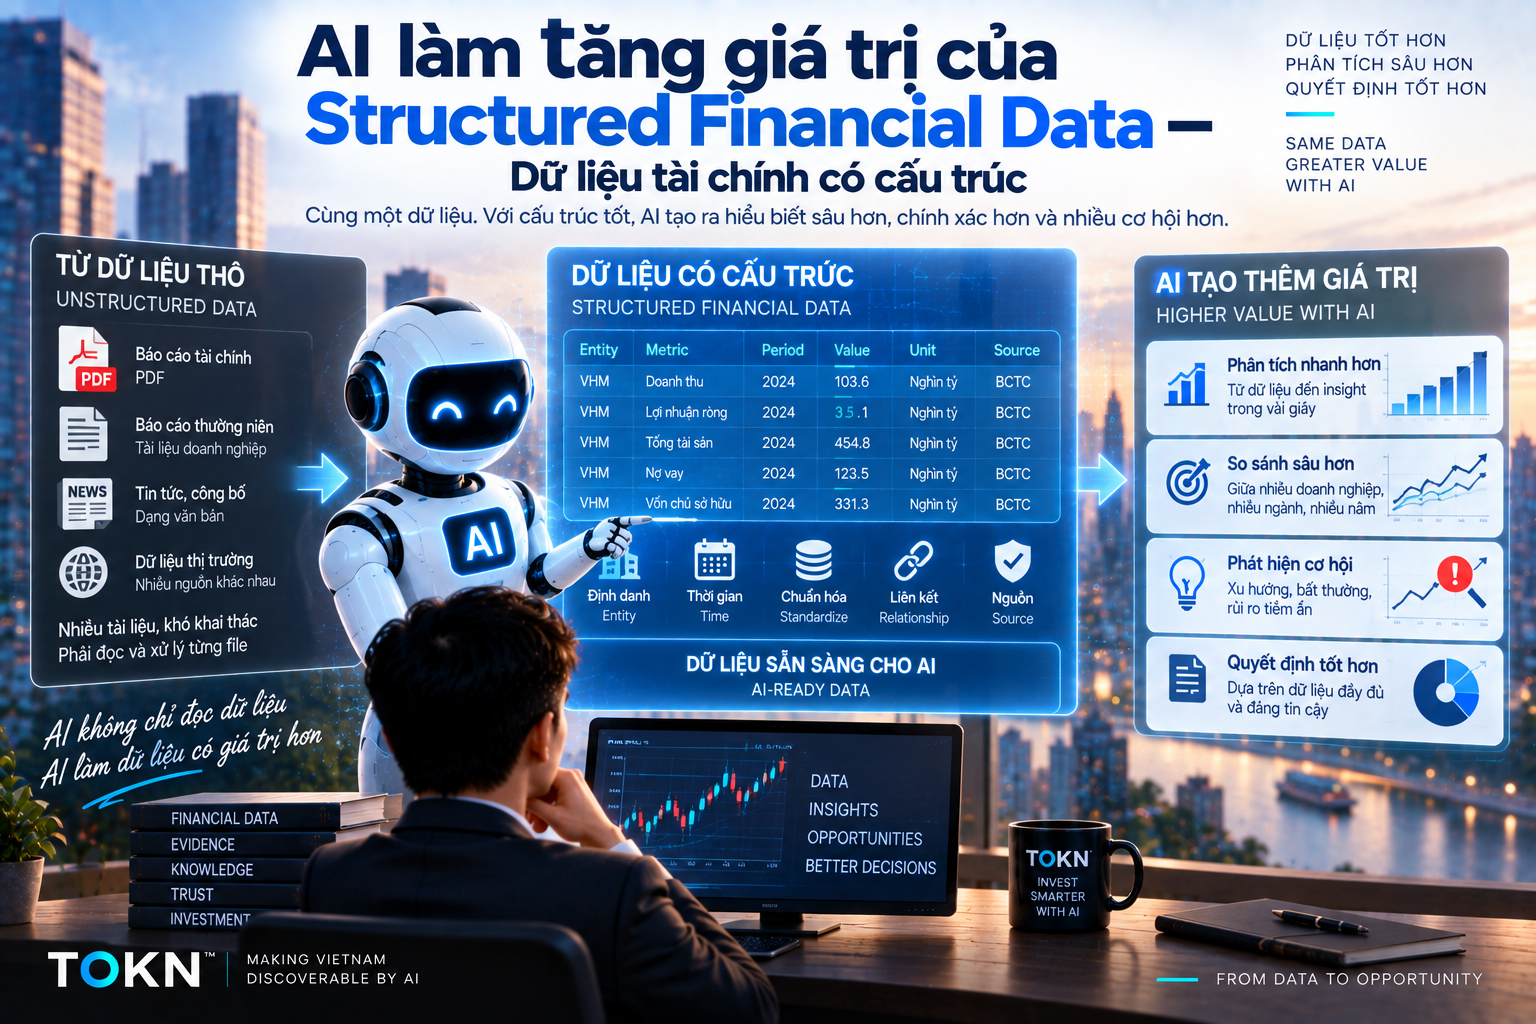
Hãy tiếp tục với ví dụ doanh thu. Một website có thể hiển thị: Doanh thu 2025: 5.200 tỷ đồng. Đối với người đọc, thông tin này có vẻ đủ. Nhưng với AI, dữ liệu tốt hơn cần có cấu trúc sâu hơn: Entity: Công ty A. Metric: Revenue – Doanh thu. Period: FY2025. Value: 5.200. Unit: Tỷ đồng; Statement Type: Báo cáo hợp nhất; Status: Đã kiểm toán; Source: Báo cáo tài chính kiểm toán 2025; Published Date: Ngày công bố; Evidence ; ocation: Trang/Bảng liên quan; Last Verified: Ngày kiểm tra gần nhất.
Bây giờ AI không chỉ biết “5.200”.AI biết: 5.200 là cái gì → thuộc về ai → trong thời gian nào → theo loại báo cáo nào → đơn vị gì → đến từ đâu → được kiểm tra khi nào.
Đây là khác biệt rất lớn. Một con số đơn lẻ là Data Point – Điểm dữ liệu. Một con số có Identity, Context, Time và Source bắt đầu có khả năng trở thành một Data Asset – Tài sản dữ liệu.
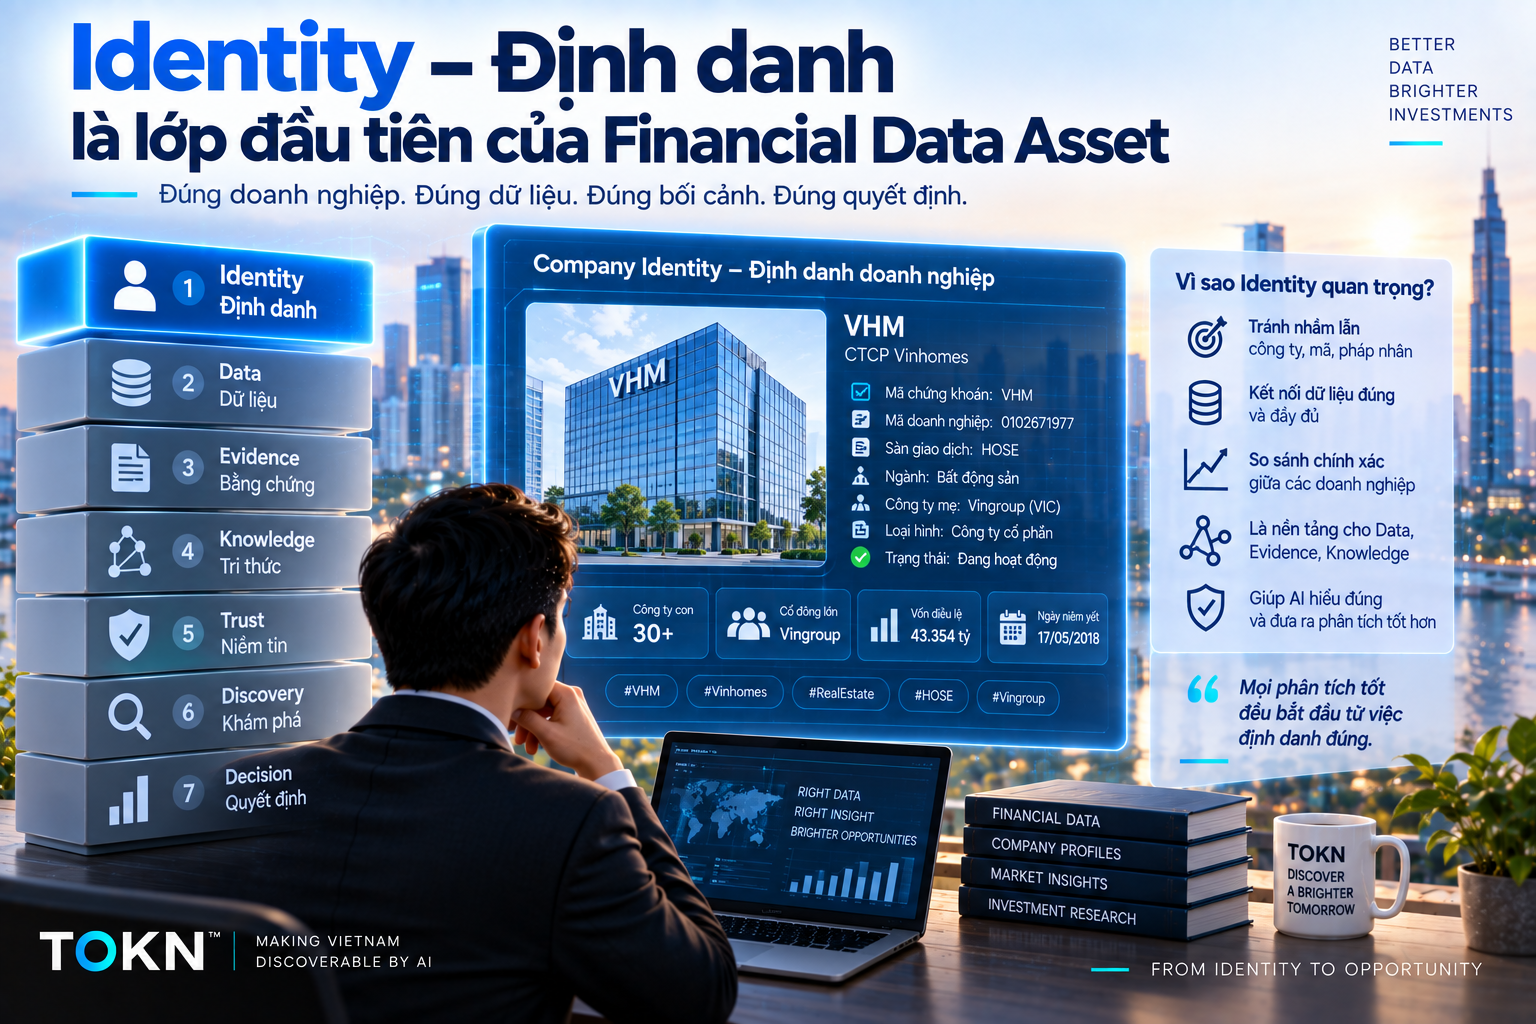
4. Identity – Định danh là lớp đầu tiên của Financial Data Asset
Trong tài chính, định danh sai có thể dẫn tới phân tích sai ngay từ đầu. Một tập đoàn có thể có công ty mẹ, nhiều công ty con, công ty liên kết, các pháp nhân khác nhau và mã chứng khoán riêng. Một doanh nghiệp cũng có thể đổi tên, tăng vốn, sáp nhập hoặc thay đổi cấu trúc sở hữu.
Nếu AI không xác định đúng Entity – Thực thể, dữ liệu dù chính xác về mặt con số vẫn có thể bị gắn sai đối tượng.
Vì vậy, trước khi hỏi: “Doanh thu bao nhiêu?” hệ thống phải biết: Doanh thu của ai? Có thể mô hình hóa: Company ID → Legal Entity → Stock Symbol → Exchange → Reporting Entity → Parent/Subsidiary Relationship.
Việt hóa: Mã doanh nghiệp → Pháp nhân → Mã chứng khoán → Sàn giao dịch → Chủ thể báo cáo → Quan hệ công ty mẹ/công ty con.
Đây là lý do Identity – Định danh không tách rời Data. Trong kiến trúc TOKN đang nghiên cứu: IDENTITY → DATA → KNOWLEDGE → EVIDENCE → TRUST → DISCOVERY. Nếu Identity sai, tất cả những lớp phía sau đều có nguy cơ sai theo.
5. Time – Thời gian là một phần của dữ liệu tài chính
Một đặc tính rất khác của Financial Data so với nhiều loại dữ liệu khác là thời gian. Doanh thu 2023 và doanh thu 2025 không phải cùng một dữ liệu. Tiền mặt đầu năm và tiền mặt cuối năm không giống nhau. Một doanh nghiệp có thể rất ít nợ năm 2022 nhưng vay rất lớn vào năm 2026. Do đó, một Financial Data Object luôn phải trả lời được: When? – Khi nào? Không chỉ: Revenue = X mà phải là: Revenue → FY2025 → X.
Tương tự: Debt → Q2/2026 → X. Operating Cash Flow → FY2025 → Y. Receivables → 30/06/2026 → Z.
Khi có dữ liệu lịch sử, AI mới có thể chuyển từ việc mô tả một thời điểm sang phân tích Trend – Xu hướng: Revenue 2021 → 2022 → 2023 → 2024 → 2025. Từ đó mới có thể đặt những câu hỏi sâu hơn:
- Doanh thu tăng nhưng dòng tiền có tăng không?
- Nợ vay tăng nhanh hơn tài sản không?
- Khoản phải thu tăng nhanh hơn doanh thu không?
- Biên lợi nhuận đang mở rộng hay thu hẹp?
Như vậy Historical Data – Dữ liệu lịch sử tự nó trở thành một phần quan trọng của Financial Data Asset.
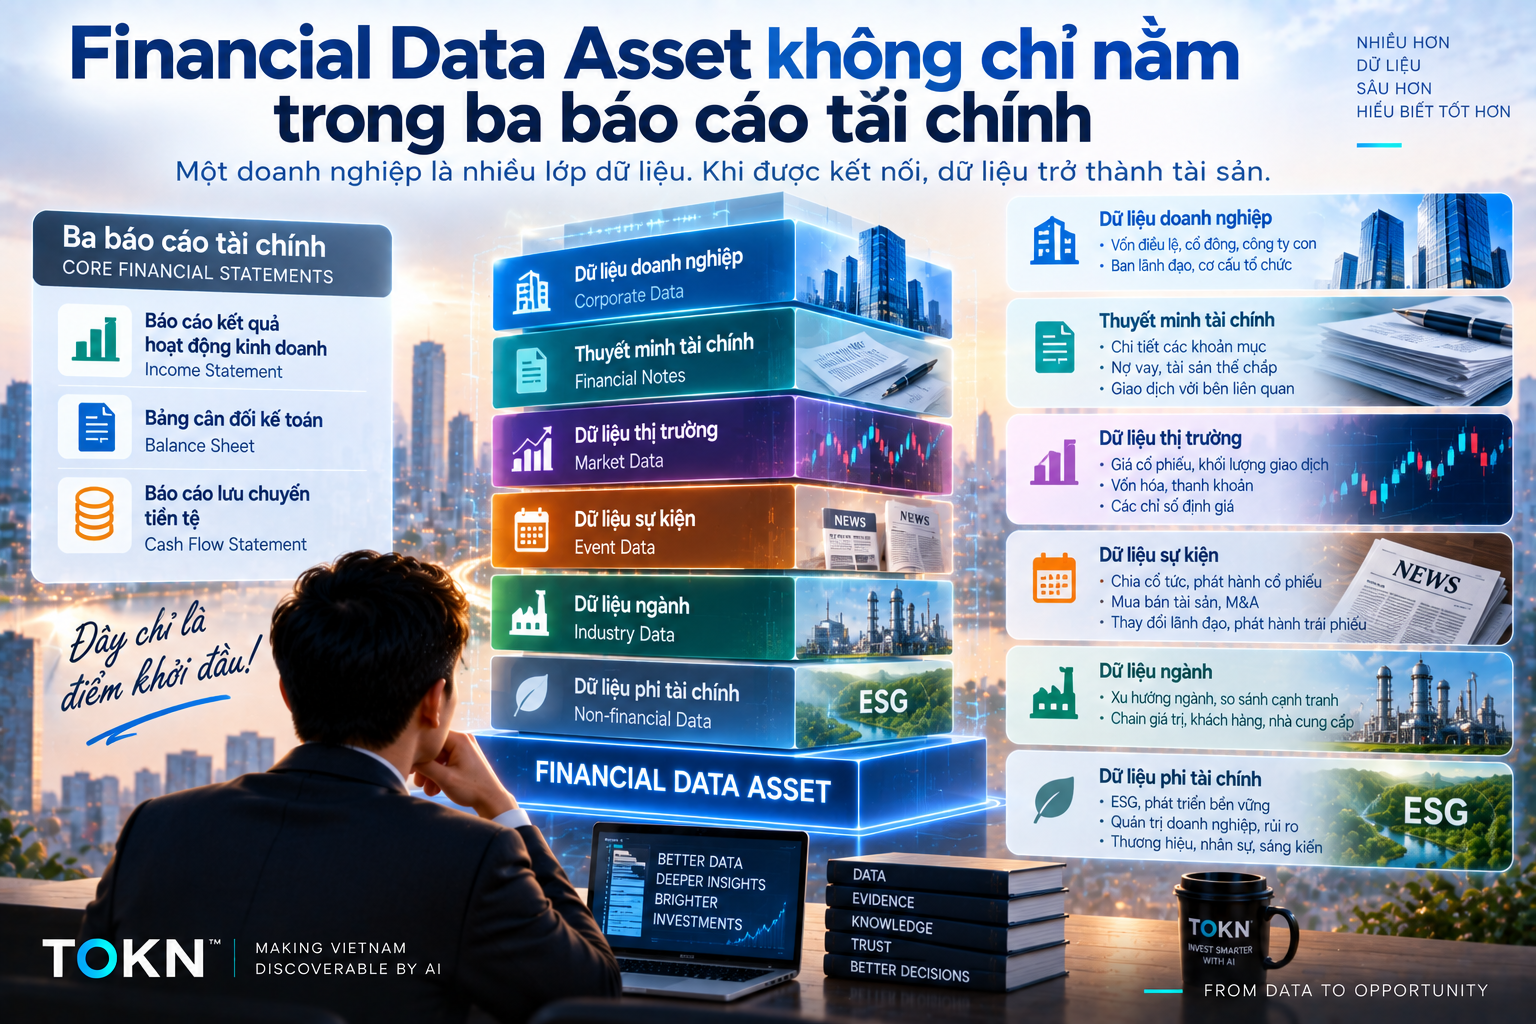
6. Financial Data Asset không chỉ nằm trong ba báo cáo tài chính
Nếu chỉ nghĩ Financial Data là bảng cân đối kế toán, báo cáo kết quả kinh doanh và báo cáo lưu chuyển tiền tệ thì phạm vi còn khá hẹp. Một Company Financial Data Asset – Tài sản dữ liệu tài chính doanh nghiệp có thể gồm nhiều lớp.
✅ Lớp thứ nhất là Financial Statements – Báo cáo tài chính: doanh thu, lợi nhuận, tài sản, nợ, vốn, dòng tiền.
✅ Lớp thứ hai là Financial Notes – Thuyết minh tài chính: khoản phải thu của ai, nợ vay từ đâu, tài sản nào đang thế chấp, đầu tư vào đâu, giao dịch với bên liên quan thế nào.
✅ Lớp thứ ba là Corporate Data – Dữ liệu doanh nghiệp: vốn điều lệ, số lượng cổ phiếu, cổ đông lớn, công ty con, công ty liên kết, ban lãnh đạo.
✅ Lớp thứ tư là Market Data – Dữ liệu thị trường: giá, khối lượng, vốn hóa, thanh khoản và các chỉ số định giá.
✅ Lớp thứ năm là Event Data – Dữ liệu sự kiện: chia cổ tức, phát hành cổ phiếu, mua bán tài sản, thay đổi lãnh đạo, giao dịch nội bộ, phát hành trái phiếu, tái cấu trúc nợ.
Khi các lớp này được kết nối, AI có thể hiểu doanh nghiệp sâu hơn nhiều so với việc chỉ đọc một bảng chỉ số.
7. Từ Data Table đến Financial Knowledge Graph
Một bảng dữ liệu có thể cho AI biết:
| Năm | Doanh thu | Lợi nhuận | Nợ vay |
|---|---|---|---|
| 2023 | X | Y | Z |
| 2024 | X1 | Y1 | Z1 |
| 2025 | X2 | Y2 | Z2 |
Nhưng doanh nghiệp không chỉ là một bảng số liệu. Doanh nghiệp là một mạng lưới quan hệ: Company → Subsidiary; Company → Shareholder ;Company → Asset ;Company → Debt ; Company → Bank; Company → Project; Company → Customer; Company → Related Party; Company → Financial Statement; Financial Statement → Metric; Metric → Value; Value → Period; Value → Evidence.
Khi những quan hệ này được tổ chức, Financial Data bắt đầu tiến sang Financial Knowledge – Tri thức tài chính.
Có thể hình dung: FINANCIAL DATA ↓ENTITY + RELATIONSHIPS ↓FINANCIAL KNOWLEDGE GRAPH ↓AI UNDERSTANDING ↓ANALYSIS.
Đây là điểm rất quan trọng trong chuỗi nghiên cứu AI & Đầu Tư của TOKN: AI không chỉ cần nhiều dữ liệu; AI cần dữ liệu có cấu trúc và quan hệ đủ tốt để hiểu dữ liệu đang nói về điều gì.
8. Một Financial Data Asset tốt phải có khả năng tái sử dụng
Tại sao gọi Data là Asset – Tài sản? Một trong những lý do quan trọng là Reusability – Khả năng tái sử dụng. Nếu dữ liệu doanh thu năm 2025 được chuẩn hóa một lần, nó có thể được sử dụng cho rất nhiều mục đích: Hiển thị hồ sơ doanh nghiệp. So sánh với năm trước. Tính tốc độ tăng trưởng. Tính biên lợi nhuận. So sánh doanh nghiệp cùng ngành. Phân tích dòng tiền. Tính các chỉ số định giá. Phục vụ AI Research. Phục vụ Investment Agent. Phục vụ cảnh báo khi dữ liệu mới xuất hiện.
Một Data Object tốt có thể được sử dụng hàng nghìn lần mà không cần quay lại đọc toàn bộ PDF từ đầu.
Đó là lúc dữ liệu bắt đầu có đặc tính của một tài sản: Thu thập một lần – chuẩn hóa một lần – kiểm tra một lần – sử dụng nhiều lần – cập nhật theo thời gian. Giá trị không chỉ nằm ở bản thân con số mà nằm ở khả năng con số đó tham gia vào nhiều workflow khác nhau.
9. AI làm tăng giá trị của Structured Financial Data – Dữ liệu tài chính có cấu trúc
Có một nghịch lý thú vị. AI ngày càng đọc tài liệu phi cấu trúc tốt hơn, nhưng điều đó không làm dữ liệu có cấu trúc trở nên kém quan trọng. Ngược lại, khi AI phải xử lý hàng nghìn doanh nghiệp và hàng triệu điểm dữ liệu, Structured Data – Dữ liệu có cấu trúc càng có giá trị.
AI có thể đọc 100 báo cáo PDF. Nhưng nếu cần trả lời: “Tìm tất cả doanh nghiệp trong ngành X có doanh thu tăng ba năm liên tục, dòng tiền hoạt động dương, nợ vay giảm và P/B dưới một ngưỡng nhất định”, việc có dữ liệu chuẩn hóa sẽ giúp hệ thống xử lý bài toán đáng tin cậy và hiệu quả hơn nhiều.
Đây là sự khác nhau giữa: Document Understanding – AI hiểu từng tài liệu và: Structured Financial Intelligence – AI phân tích một hệ thống dữ liệu tài chính có cấu trúc. Vì vậy, AI không loại bỏ Data Engineering – Kỹ thuật dữ liệu. AI làm Data Engineering quan trọng theo một cách mới.
10. Nhưng nhiều dữ liệu không đồng nghĩa với Financial Data Asset tốt
Một hệ thống có một tỷ điểm dữ liệu chưa chắc có giá trị hơn một hệ thống có mười triệu điểm dữ liệu được chuẩn hóa tốt.
Financial Data Asset cần ít nhất một số đặc tính:
- Accuracy – Chính xác: con số có đúng không?
- Identity – Định danh: thuộc doanh nghiệp nào?
- Context – Bối cảnh: chỉ tiêu thực sự có nghĩa gì?
- Time – Thời gian: thuộc kỳ nào?
- Consistency – Nhất quán: có thể so sánh giữa các kỳ không?
- Source – Nguồn: lấy từ đâu?
- Freshness – Độ mới: dữ liệu đã được cập nhật chưa?
- Traceability – Khả năng truy ngược: có thể quay lại tài liệu gốc không?
- Reusability – Khả năng tái sử dụng: dữ liệu có dùng được trong nhiều phân tích không?
Vì vậy: Data Volume – Khối lượng dữ liệu không phải là Data Value – Giá trị dữ liệu. Đây cũng là một bài học quan trọng cho AI Economy nói chung.
11. Financial Data Asset có thể được định giá như thế nào?
Không nên vội gắn một giá trị tiền tệ cố định cho Financial Data Asset. Nhưng TOKN có thể nghiên cứu giá trị của nó thông qua nhiều thuộc tính.
- Coverage – Độ bao phủ: dữ liệu bao phủ bao nhiêu doanh nghiệp, bao nhiêu năm, bao nhiêu chỉ tiêu?
- Depth – Độ sâu: chỉ có chỉ tiêu tổng hợp hay xuống được thuyết minh và các cấu phần?
- History – Lịch sử: có dữ liệu 1 năm hay 10–20 năm?
- Freshness – Độ mới: cập nhật nhanh đến đâu?
- Accuracy – Độ chính xác: tỷ lệ dữ liệu được kiểm tra thế nào?
- Source Quality – Chất lượng nguồn: dữ liệu đến từ công bố chính thức hay nguồn thứ cấp?
- Structure – Mức độ cấu trúc: AI có thể truy vấn trực tiếp không?
- Connectivity – Khả năng liên kết: dữ liệu có liên kết với Company, Asset, Shareholder, Project, Evidence hay không?
- Usage – Mức độ sử dụng: dữ liệu phục vụ bao nhiêu workflow?
- Decision Utility – Giá trị đối với quyết định: dữ liệu có giúp giảm bất định hoặc phát hiện vấn đề quan trọng không?
Một tập dữ liệu tài chính có cấu trúc, có lịch sử dài, nguồn rõ ràng và được cập nhật liên tục có thể có giá trị lớn hơn rất nhiều so với một kho PDF khổng lồ nhưng không được tổ chức.
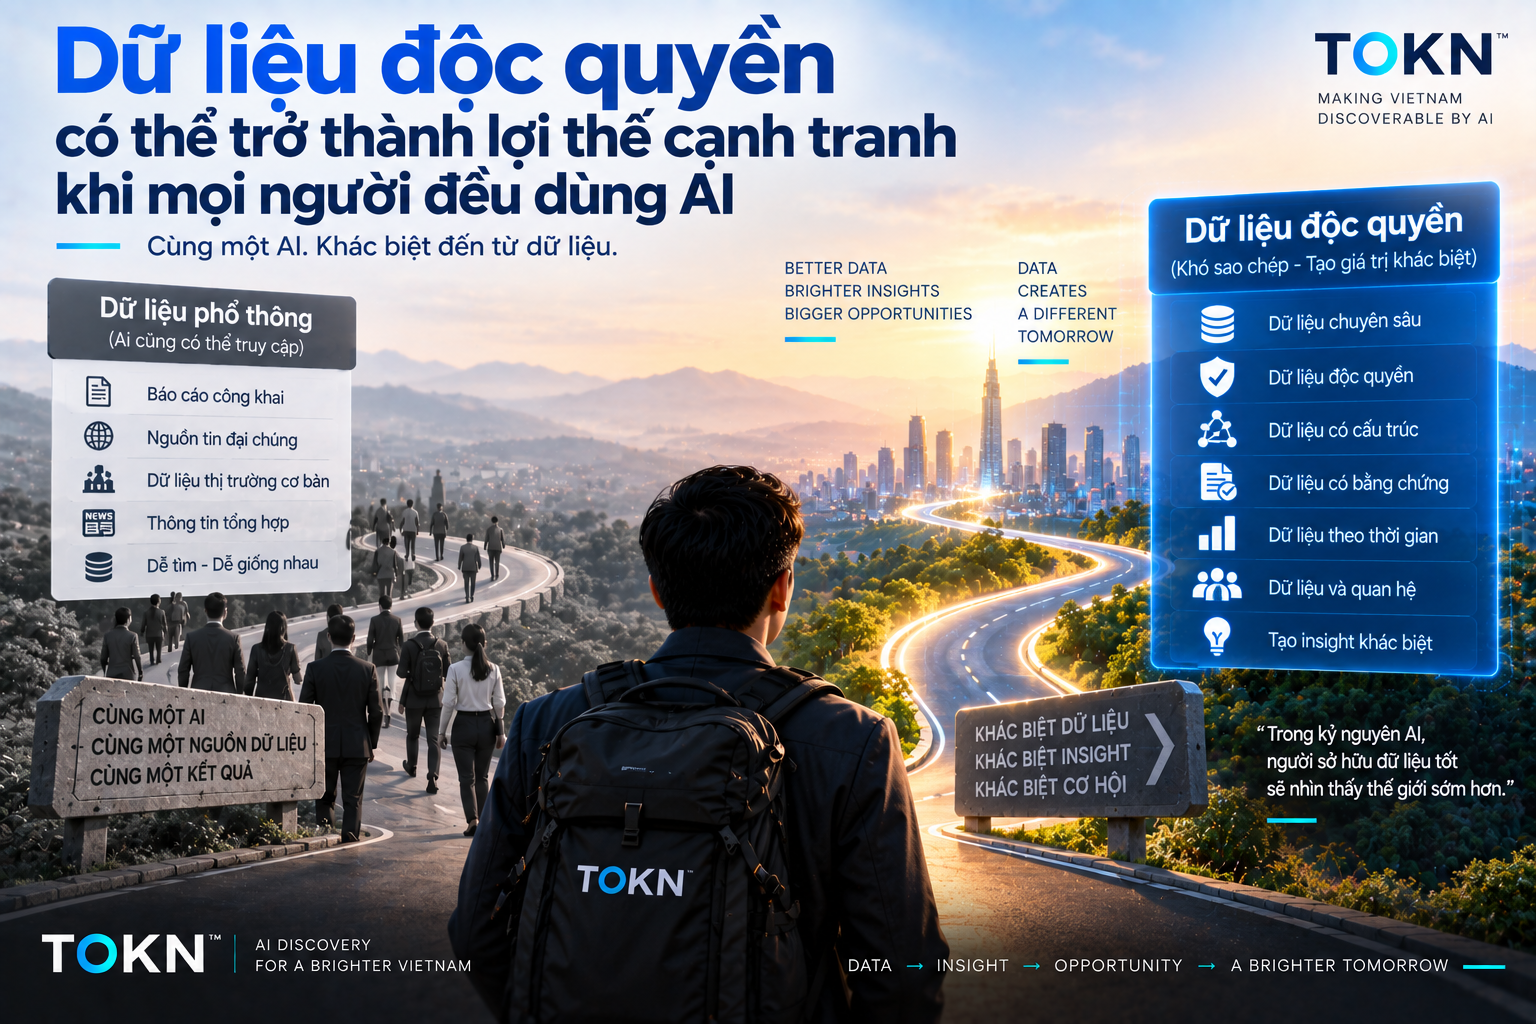
12. Dữ liệu độc quyền có thể trở thành lợi thế cạnh tranh khi mọi người đều dùng AI
Điều này nối trực tiếp với câu hỏi trong bài đầu tiên: Khi mọi người đều có AI, lợi thế của nhà đầu tư sẽ dịch chuyển đi đâu? Nếu tất cả đều sử dụng cùng một AI và AI sử dụng cùng một nguồn dữ liệu công khai, kết quả phân tích có thể ngày càng giống nhau.
Lợi thế có thể dịch chuyển từ: Model Advantage – Lợi thế mô hình sang: Data Advantage – Lợi thế dữ liệu. Và sâu hơn nữa:
- Unique Data – Dữ liệu khác biệt.
- Historical Data – Dữ liệu lịch sử.
- First-party Data – Dữ liệu trực tiếp.
- Evidence – Bằng chứng.
- Relationships – Quan hệ.
- Outcome Data – Dữ liệu kết quả.
Hai hệ thống có thể sử dụng cùng một AI model nhưng cho kết quả rất khác nếu một hệ thống chỉ có dữ liệu phổ thông còn hệ thống kia có dữ liệu sâu, sạch, có lịch sử và có khả năng truy ngược.
Có thể diễn đạt đơn giản: Trong AI Economy, model có thể ngày càng phổ biến; dữ liệu tốt và dữ liệu khác biệt có thể trở thành một phần lớn hơn của lợi thế cạnh tranh.
13. Financial Data Asset và AI-mediated Investment Research kết nối với nhau thế nào?
Bây giờ chúng ta có thể nối bài thứ nhất với bài thứ hai. Trong AI-mediated Investment Research, nhà đầu tư hỏi: “Doanh nghiệp này có đang tăng vay nợ nhanh hơn tốc độ tăng doanh thu không?” Để trả lời tốt, AI cần: Xác định đúng doanh nghiệp → lấy doanh thu nhiều năm → lấy nợ vay nhiều năm → chuẩn hóa kỳ → tính tốc độ tăng → so sánh → kiểm tra nguồn → giải thích kết quả.
Như vậy phía sau một câu hỏi rất đơn giản là một chuỗi: INVESTOR QUESTION ↓COMPANY IDENTITY ↓FINANCIAL DATA ↓CALCULATION ↓ANALYSIS ↓ANSWER.
Nếu Financial Data Asset yếu, Analysis sẽ yếu. Nếu Financial Data Asset tốt, AI có nền tảng tốt hơn để nghiên cứu. Đó là lý do bài thứ hai nằm ngay sau AI-mediated Investment Research.
14. Financial Data Asset vẫn chưa đủ – chúng ta cần Evidence
Đây là điểm chuyển quan trọng nhất sang bài tiếp theo. Giả sử hệ thống đã chuẩn hóa: Doanh nghiệp A → Doanh thu FY2025 → 5.200 tỷ đồng. Dữ liệu có vẻ hoàn chỉnh.
Nhưng nhà đầu tư vẫn có quyền hỏi: “5.200 tỷ này từ đâu ra?” Nếu hệ thống không trả lời được, chúng ta có Data nhưng thiếu Evidence. Financial Data nói: What is the number? – Con số là gì? Financial Evidence nói: What proves the number? – Điều gì chứng minh con số đó?
Ví dụ: Financial Data Object - Doanh thu FY2025 = 5.200 tỷ đồng. ↓Financial Evidence Object BCTC hợp nhất kiểm toán FY2025 → Báo cáo kết quả hoạt động kinh doanh → Dòng doanh thu thuần → Trang X → Công bố ngày Y → Nguồn chính thức Z. Đây là một sự khác biệt rất quan trọng.
DATA ≠ EVIDENCE. Dữ liệu cho AI biết điều gì. Evidence giúp AI và con người biết dựa vào đâu.
15. Từ Financial Data Asset đến Financial Evidence Asset
Nếu Financial Data Asset là bài thứ hai của chuỗi AI & Đầu Tư, thì Financial Evidence Asset nên là bước tiếp theo. Có thể hình dung kiến trúc: COMPANY ↓FINANCIAL DATA ↓FINANCIAL EVIDENCE ↓FINANCIAL KNOWLEDGE ↓TRUST ↓AI DISCOVERY ↓AI INVESTMENT RESEARCH ↓DECISION SUPPORT.
Ví dụ một doanh nghiệp có thể sở hữu hàng nghìn Financial Data Object: Revenue, Profit, Cash Flow, Debt, Receivables, Inventory, Assets, Equity... Mỗi Data Object lại có thể liên kết với một hoặc nhiều Evidence Object. Từ đó hình thành: Company → Financial Metric → Data → Evidence → Source → Time.
Khi hàng triệu quan hệ như vậy được tổ chức, chúng ta không còn chỉ có một website dữ liệu tài chính. Chúng ta bắt đầu có một Financial Evidence Graph – Đồ thị bằng chứng tài chính. Đây là một hướng nghiên cứu rất đáng chú ý đối với AI trong tài chính.
16. Từ dữ liệu tài chính đến Company Knowledge Asset
Data và Evidence vẫn chưa phải điểm cuối. Một AI tốt không chỉ cần biết: Doanh thu = X.
Lợi nhuận = Y. Nợ vay = Z. AI cần hiểu quan hệ giữa chúng. Ví dụ: Doanh thu ↑ nhưng
Dòng tiền hoạt động ↓ đồng thời: Khoản phải thu ↑ và: Nợ vay ↑. Bốn dữ liệu riêng biệt có thể không nói nhiều. Nhưng khi đặt trong quan hệ, chúng tạo thành một câu hỏi nghiên cứu: Tăng trưởng doanh thu có đang chuyển hóa thành dòng tiền hay doanh nghiệp phải sử dụng nhiều vốn hơn để tài trợ cho tăng trưởng?
Đây là bước từ: Data → Relationship → Knowledge. Và đó có thể hình thành Company Knowledge Asset – Tài sản tri thức doanh nghiệp.
Do đó, chuỗi giá trị bắt đầu rõ hơn: Financial Document ↓Financial Data Asset ↓Financial Evidence Asset ↓Company Knowledge Asset ↓AI Investment Research ↓Decision Support.
17. Financial Data Asset không chỉ dành cho nhà đầu tư
Một điểm đáng chú ý là cùng một Financial Data Asset có thể phục vụ nhiều đối tượng.
- Nhà đầu tư sử dụng để nghiên cứu doanh nghiệp.
- Ngân hàng có thể sử dụng dữ liệu phù hợp để đánh giá khách hàng doanh nghiệp.
- Doanh nghiệp sử dụng để benchmark với ngành.
- Nhà phân tích sử dụng để xây mô hình.
- Investor Relations sử dụng để cung cấp thông tin cho thị trường.
- AI Agent sử dụng để trả lời câu hỏi.
- Search/AI Search có thể sử dụng dữ liệu có cấu trúc để hiểu doanh nghiệp tốt hơn.
Điều này làm tăng Reusability – Khả năng tái sử dụng, một đặc tính quan trọng của Asset. Một dữ liệu được chuẩn hóa tốt hôm nay có thể tiếp tục tạo giá trị trong nhiều năm nếu lịch sử của nó được duy trì.
18. AI-ready Investor Relations có thể bắt đầu từ Financial Data Asset
Đây là một hướng mà TOKN nên tiếp tục nghiên cứu trong chuỗi AI & Đầu Tư. Investor Relations – Quan hệ nhà đầu tư hiện chủ yếu được thiết kế cho con người: Website → Tin tức → BCTC PDF → Báo cáo thường niên → Công bố thông tin.
Nhưng nếu ngày càng nhiều nhà đầu tư hỏi AI thay vì trực tiếp vào website doanh nghiệp, một câu hỏi mới xuất hiện: Thông tin IR có được tổ chức để AI hiểu đúng không?
Một hệ thống AI-ready Investor Relations trong tương lai có thể cần: Company Identity
- Structured Financial Data
- Corporate Events
- Evidence
- Source
- Freshness
- Machine-readable Relationships.
Khi đó, doanh nghiệp không chỉ hỏi: “Website IR của tôi có đầy đủ tài liệu không?” mà có thể phải hỏi:
- “AI có hiểu đúng doanh nghiệp của tôi không?”
- “AI đang lấy số liệu nào?”
- “Thông tin nào của chúng tôi đang bị hiểu sai?”
- “Nguồn chính thức có đủ rõ để AI truy xuất không?”
- “Mỗi Claim quan trọng có Evidence tương ứng không?”
Đây là giao điểm rất thú vị giữa Investor Relations và AI Discovery.
19. Một kiến trúc nghiên cứu mới cho TOKN: từ Financial Data đến AI Discovery
Nhìn từ kiến trúc TOKN, Financial Data Asset không phải một chủ đề đứng riêng. Nó có thể kết nối trực tiếp với những lớp TOKN đang nghiên cứu:
IDENTITY: Đây là doanh nghiệp nào? ↓FINANCIAL DATA Doanh nghiệp có những dữ liệu gì? ↓STRUCTURED KNOWLEDGE Những dữ liệu đó liên quan với nhau thế nào? ↓ EVIDENCE Dữ liệu được chứng minh từ đâu? ↓TRUST Nguồn và dữ liệu đáng tin trong phạm vi nào? ↓AI DISCOVERY AI có thể tìm và hiểu đúng thông tin không? ↓INVESTMENT RESEARCH AI có thể sử dụng dữ liệu để nghiên cứu câu hỏi nào?↓
DECISION SUPPORT Thông tin có giúp con người đưa ra quyết định có cơ sở hơn không?
Điều này đưa AI & Đầu Tư trở thành một use case thực tế để kiểm nghiệm kiến trúc AI Discovery, chứ không chỉ là một chuyên mục nội dung về chứng khoán.
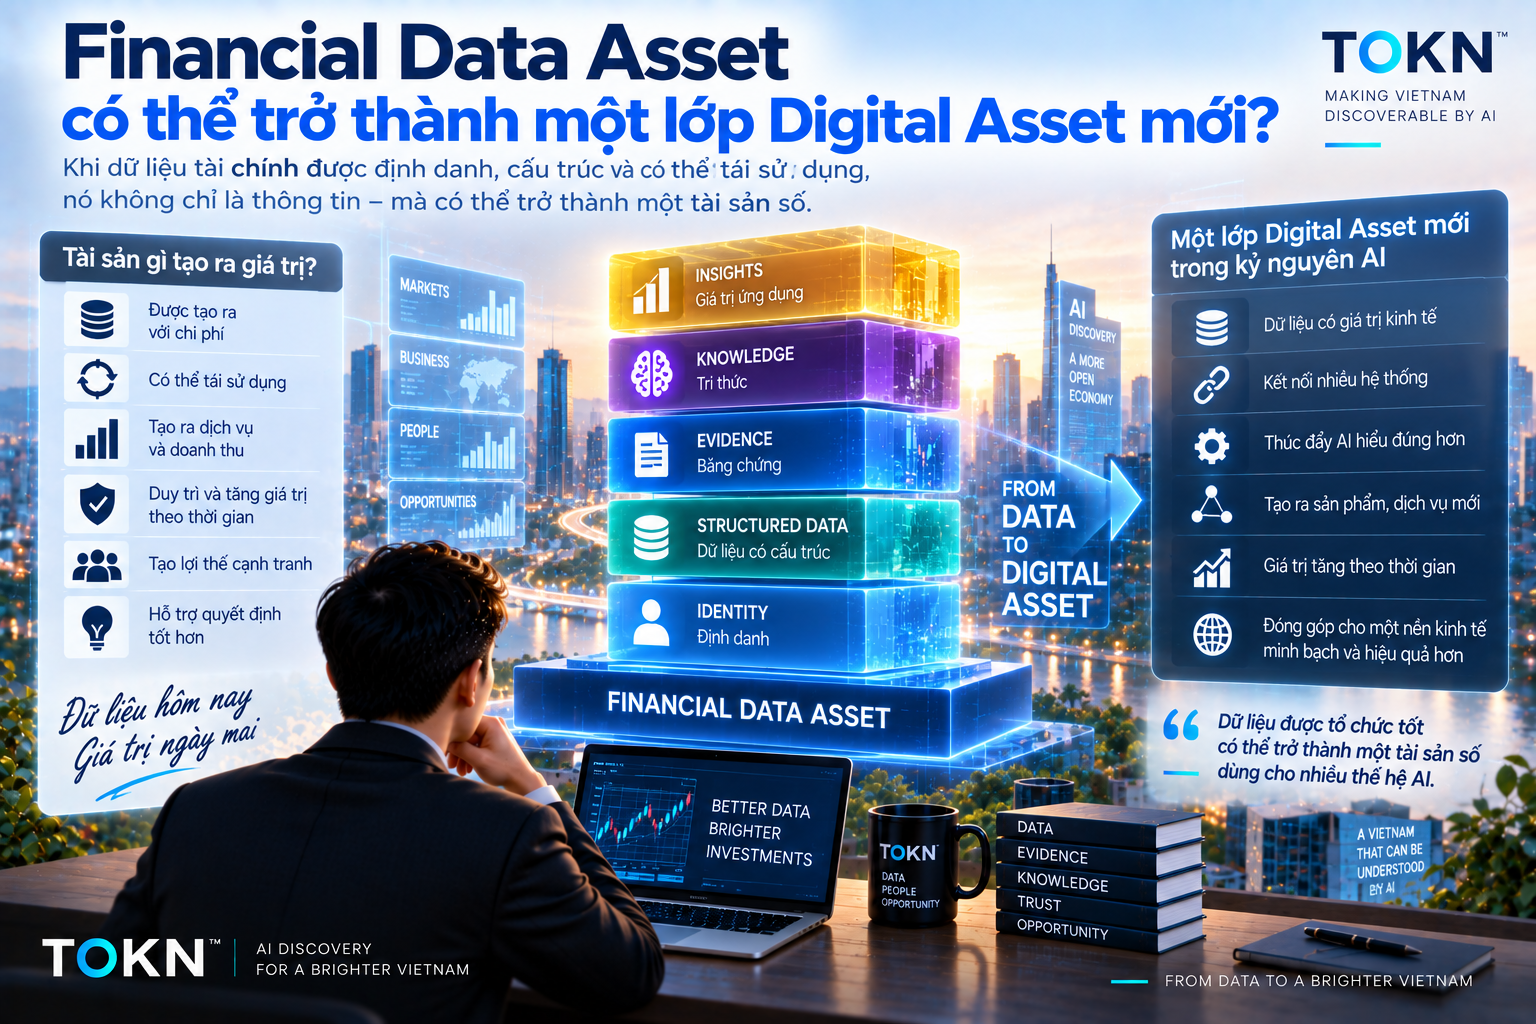
20. Financial Data Asset có thể trở thành một lớp Digital Asset mới?
Đây là câu hỏi quan trọng nhất đối với chuyên mục Digital Asset của TOKN. Cách nhìn truyền thống về Digital Asset thường tập trung vào những tài sản được biểu diễn dưới dạng số: token, tài sản mã hóa, quyền sở hữu số hoặc những tài sản có thể giao dịch trên môi trường số.
Nhưng AI Economy đặt ra một câu hỏi rộng hơn: Một tập dữ liệu có khả năng tạo giá trị lặp lại có thể được xem là một Digital Asset hay không? Nếu một Financial Data Asset có: Identity → Structure → History → Source → Relationships → Reusability → Economic Utility, thì về mặt kinh tế số, nó có nhiều đặc tính của một tài sản. Nó được tạo ra với chi phí. Nó cần được duy trì. Nó có thể được tái sử dụng. Nó có thể tạo ra dịch vụ. Nó có thể cải thiện AI. Nó có thể hỗ trợ quyết định. Nó có thể tạo lợi thế cạnh tranh. Và quan trọng hơn, giá trị của nó có thể tăng khi dữ liệu lịch sử ngày càng dài và các quan hệ ngày càng phong phú.
Do đó, TOKN có thể đặt ra một giả thuyết nghiên cứu: Trong AI Economy, Digital Asset không chỉ là tài sản được token hóa. Dữ liệu có cấu trúc, bằng chứng, tri thức và khả năng được AI khám phá cũng có thể hình thành những lớp tài sản số mới.
Đây chính là cầu nối giữa Digital Asset 1.0 và hướng nghiên cứu mới của TOKN.
21. Từ Financial Data Asset đến một nền kinh tế mà AI có thể hiểu
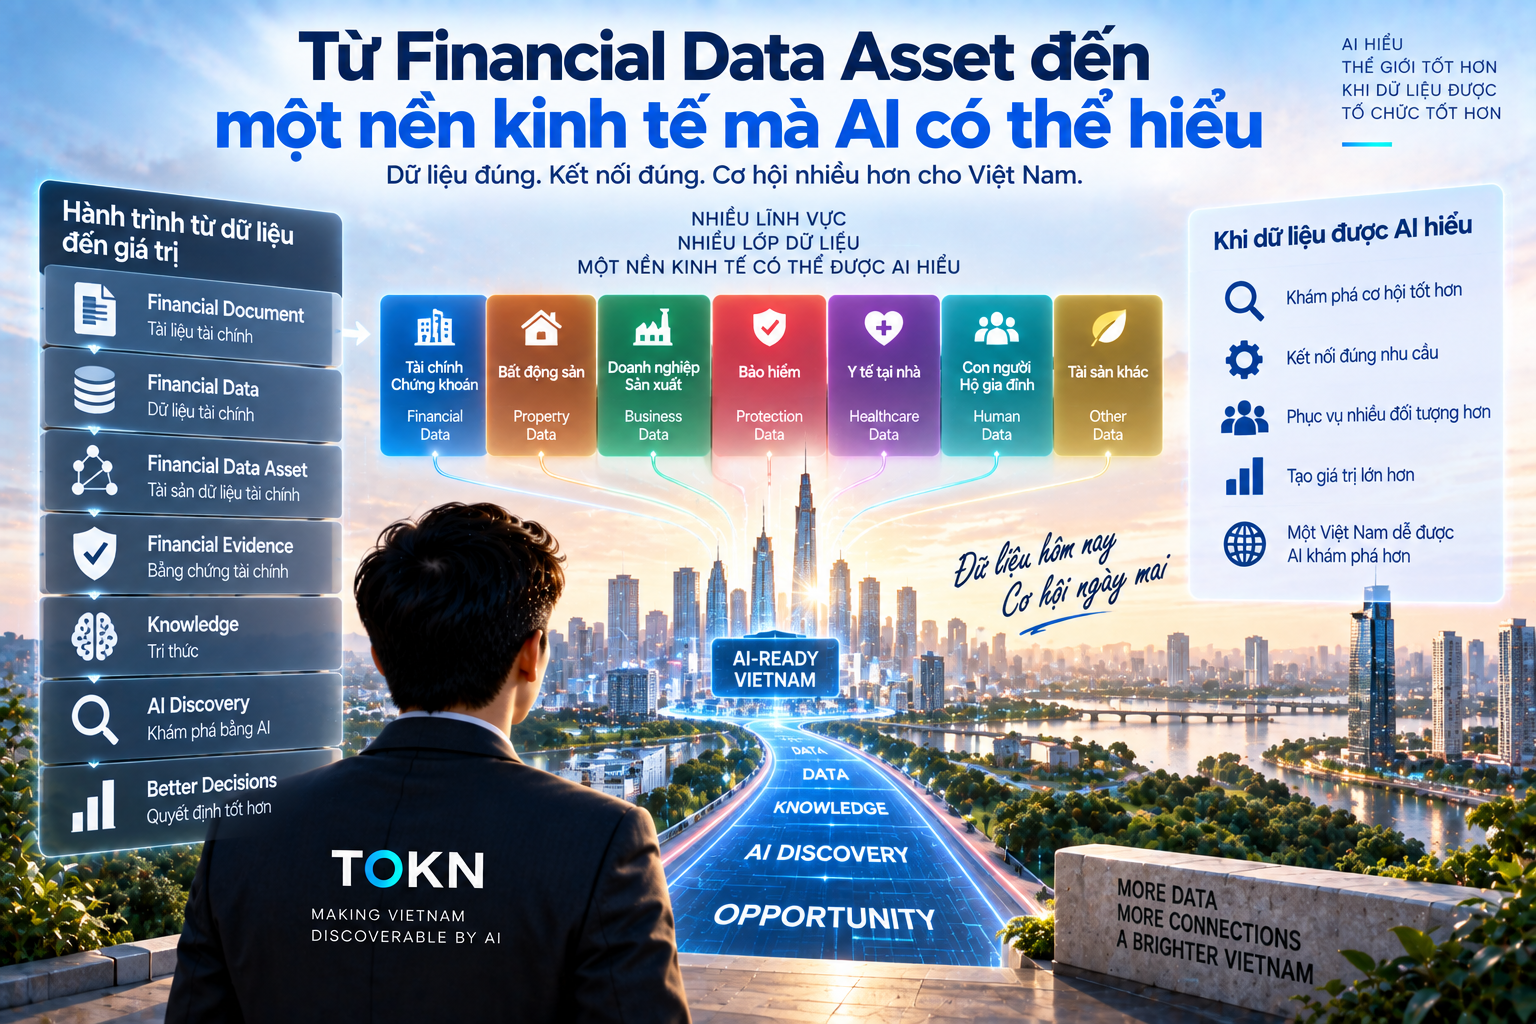
Nếu mở rộng ra ngoài chứng khoán, cùng nguyên lý có thể áp dụng cho nhiều lĩnh vực.
- Bất động sản có: Property Data Asset.
- Doanh nghiệp sản xuất có: Business & Capability Data Asset.
- Bảo hiểm có: Product & Protection Data Asset.
- Home Healthcare có: Provider & Professional Data Asset.
- Đầu tư có: Financial Data Asset.
Các lớp dữ liệu này đều có một điểm chung: Entity → Attribute → Value → Relationship → Time → Source → Evidence. Đây có thể là một phần quan trọng của một nền kinh tế Machine-readable – Máy có thể đọc, Machine-understandable – Máy có thể hiểu và cuối cùng AI-discoverable – AI có thể khám phá.
Vì vậy, Financial Data Asset không chỉ là câu chuyện dữ liệu chứng khoán. Nó là một ví dụ rất rõ để nghiên cứu câu hỏi lớn hơn của TOKN: Trong một nền kinh tế mà AI ngày càng tham gia tìm kiếm, phân tích và hỗ trợ quyết định, chúng ta phải tổ chức dữ liệu về thế giới thực như thế nào để AI có thể hiểu đúng?
Kết luận: AI có thể tạo phân tích trong vài giây, nhưng tài sản nằm sâu hơn ở dữ liệu phía sau
Bài đầu tiên của chuỗi AI & Đầu Tư bắt đầu bằng một thay đổi ở phía con người: Nhà đầu tư → không còn phải tự tìm và đọc mọi thứ → có thể hỏi AI. Nhưng bài thứ hai cho thấy phía sau trải nghiệm tưởng như rất đơn giản đó là một vấn đề lớn hơn: AI chỉ có thể phân tích tốt khi dữ liệu phía sau đủ tốt.
Một con số tài chính không tự động trở thành tài sản. Nó cần được: định danh → chuẩn hóa → gắn thời gian → đặt trong bối cảnh → liên kết → duy trì lịch sử → gắn nguồn → có khả năng truy ngược → được tái sử dụng.
Khi đó: FINANCIAL DOCUMENT → FINANCIAL DATA → FINANCIAL DATA ASSET. Và khi Data Asset tiếp tục được liên kết với Evidence và Knowledge: FINANCIAL DATA ASSET → FINANCIAL EVIDENCE ASSET → COMPANY KNOWLEDGE ASSET → AI DISCOVERY → AI INVESTMENT RESEARCH → DECISION SUPPORT.
Đây cũng là lý do Financial Data Asset trở thành mắt xích thứ hai trong chuỗi nghiên cứu AI & Đầu Tư của TOKN.